Off-market · Sourcing propio y contacto directo
Acceso a operaciones fuera de mercado: contactar con empresas que no están en venta
Por Collaboration Capital · Actualizado el 22 de octubre de 2026
Una infraestructura de extracción sectorial identifica de forma continua las empresas que se ajustan a su proyecto de crecimiento externo, en su sector y en los países seleccionados. Nuestros responsables de operaciones contactan después con cada directivo accionista, de forma confidencial, y cualifican su interés real antes de cualquier puesta en contacto. Operaciones de 1 a 200 M€, sin exclusividad impuesta.
El canal «off-market» no consiste en consultar una base de datos diferente. Consiste en reconstruir uno mismo la lista completa de las empresas de un sector y, después, preguntar a cada directivo qué contempla para su capital. Ambos gestos son indisociables: una lista sin contacto no produce nada, y un contacto sin lista completa solo abarca el tercio visible del mercado.
Esta página describe el dispositivo completo que Collaboration Capital aplica en este canal: la secuencia de sourcing realizada por nuestra infraestructura de inteligencia artificial y, a continuación, la secuencia de contacto directo realizada por nuestros responsables de operaciones. Precisa lo que produce cada etapa, lo que recibe el cliente y lo que este dispositivo cambia respecto al funcionamiento habitual del asesoramiento en operaciones de adquisición y venta.
01 · La constatación
Por qué el mercado visible no contiene los mejores objetivos
Un comprador que trabaja a partir de bases de datos transaccionales y financieras razona sobre una muestra, no sobre un mercado. Dos mecanismos explican la diferencia.
La confidencialidad de las cuentas. En Francia, las microempresas pueden declarar que sus cuentas anuales depositadas en el registro mercantil no se harán públicas, y las pequeñas empresas pueden solicitar que su cuenta de resultados no lo sea, una facultad prevista en el artículo L. 232-25 del Code de commerce (Código de Comercio francés). Una empresa que ejerce esta opción desaparece de las bases financieras, cualesquiera que sean su tamaño, su rentabilidad o su pertinencia para su proyecto.
La imprecisión de las nomenclaturas. Un código de actividad describe una empresa tal como se declaró, a veces hace veinte años, y no tal como opera hoy. Un subcontratista de precisión altamente especializado puede estar registrado bajo una denominación genérica que no dice nada de su saber hacer real.
Lo que esto implica
La dificultad no es llegar a las empresas no visibles: es saber que existen. Ninguna calidad de enfoque comercial compensa una lista de partida incompleta. Es, en primer lugar, un problema de identificación y, solo después, un problema de prospección.
Esta página trata del canal fuera de mercado. Para las empresas formalmente en venta y los mandatos disponibles, consulte el acceso a las operaciones del mercado. La comparación de las ventajas y los riesgos propios del fuera de mercado se detalla en nuestro análisis comprar una empresa fuera de mercado.
02 · El dispositivo
Dos secuencias indisociables: el sourcing propio y el contacto directo
El dispositivo off-market se entiende como una cadena continua. La primera secuencia es tecnológica: transforma la formulación de un proyecto de crecimiento externo en una lista de empresas cualificadas, enriquecidas y documentadas. La segunda es humana: transforma esa lista en posiciones expresadas por directivos, documentadas y accionables. Cada hito produce un entregable que usted valida antes de pasar al siguiente.
03 · El sourcing
Una infraestructura de IA que extrae un sector entero, país por país
Hemos desarrollado una infraestructura de inteligencia artificial capaz de extraer de forma continua las empresas de un sector de actividad, en los países seleccionados de Europa, Norteamérica, Asia y África, a partir únicamente de la formulación de un proyecto de crecimiento externo. No depende ni de la publicación de las cuentas ni de las nomenclaturas administrativas: trabaja sobre el lenguaje que cada empresa emplea para describir su actividad.
Esta extracción es continua, no puntual. Un sector se mueve: se crean sociedades, se fusionan, cambian de manos, hacen evolucionar su posicionamiento. Una lista congelada el día de su entrega queda obsoleta en pocos meses. La nuestra se actualiza mientras el proyecto siga abierto.
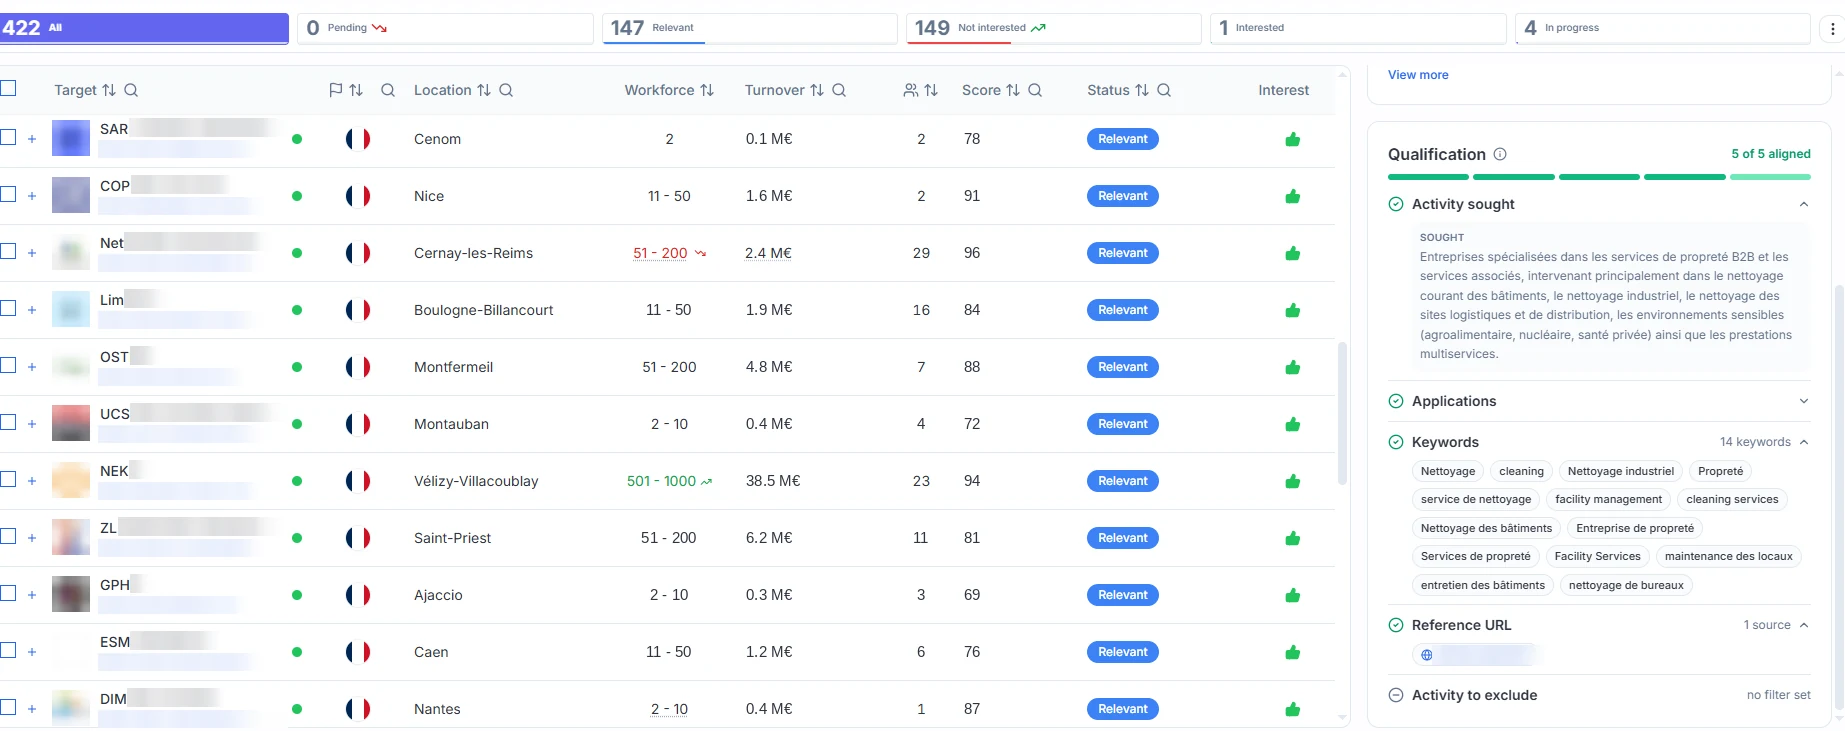
Lo que muestra esta vista es el entregable central de la secuencia de sourcing: el deal set. Cada línea es una empresa identificada a partir del vocabulario de su propio sitio web, y no de un código de actividad. El panel de la derecha muestra los criterios que definen el perímetro: actividad buscada, palabras clave del clúster semántico, actividades excluidas. Modificar estos criterios modifica la lista: es ahí donde se decide el encuadre, antes de cualquier contacto.
Los contadores de la banda superior siguen el avance de la campaña: empresas extraídas, consideradas pertinentes, descartadas, interesadas, en conversaciones. Es el cuadro de mando que usted comparte con nuestros responsables de operaciones durante toda la duración del proyecto.
El principio técnico, la construcción de un clúster semántico en el idioma del mercado objetivo, se detalla en la página adquisición de empresas y en nuestra presentación de el método DEAL Diamond.
04 · El entregable de sourcing
Seis capas de enriquecimiento para cada objetivo propuesto
Una empresa identificada no es una línea en un archivo. Es una ficha construida en seis capas, desde la identificación bruta hasta los datos de contacto del directivo accionista. Cada capa responde a una pregunta precisa que se plantea un comprador antes de decidir si merece la pena iniciar un contacto.
Estas seis capas persiguen un único objetivo: que no se haga ninguna llamada a ciegas. Un directivo contactado por alguien que conoce su accionariado, el historial de sus operaciones y el nombre de sus asesores presta una atención que la misma llamada, mal preparada, nunca obtiene. La calidad del dato determina la calidad de la conversación.
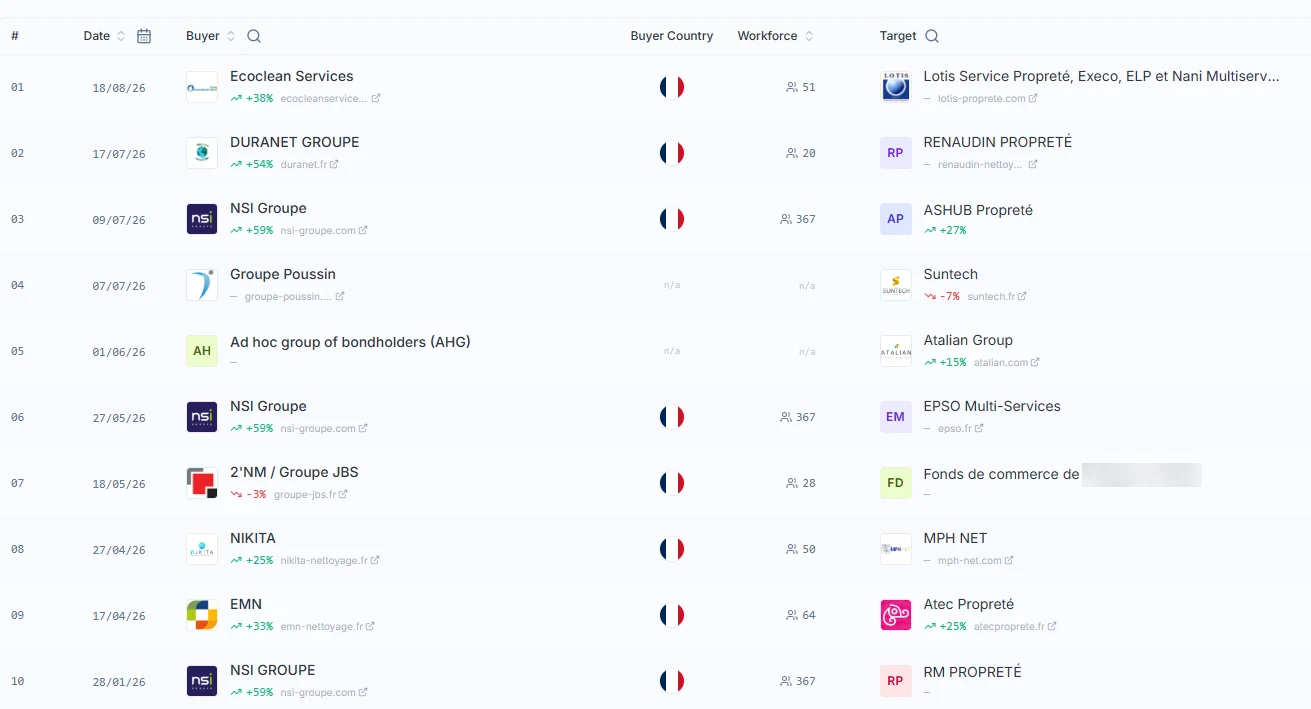
Esta vista es la cuarta capa aplicada a cada objetivo: el historial de operaciones de capital del sector. Recoge las operaciones realizadas, indicando para cada una el comprador, su país, su plantilla y la empresa adquirida. De ello se derivan directamente dos informaciones.
Los serial buyers se identifican por sí solos. Un comprador que aparece tres veces en pocos meses lleva a cabo una estrategia de build-up declarada. En un proyecto de venta, es una contraparte cualificada incluso antes del primer contacto. En un proyecto de adquisición, es un competidor cuyo ritmo conviene conocer.
La trayectoria de un objetivo se reconstruye. Una empresa que ya ha adquirido dos sociedades tiene práctica en negociación, capacidad de financiación y, a menudo, un accionista financiero en su capital. No es el mismo interlocutor que un directivo fundador que nunca ha realizado una operación, y el contacto no se prepara de la misma manera.
Datos personales
Los datos de contacto recopilados son datos profesionales de directivos, tratados en el marco del RGPD sobre la base del interés legítimo, con información a la persona afectada desde el primer contacto y derecho de oposición inmediato. El aviso legal precisa las modalidades de ejercicio de estos derechos.
05 · El contacto directo
El método de contacto directo con directivos accionistas en cinco etapas
Contactar con un directivo que no ha pedido nada es un ejercicio que no perdona la improvisación: una primera conversación fallida cierra la puerta de forma duradera. Nuestro método responde a esta exigencia con una secuencia estable, aplicada objetivo por objetivo.
Esta es la ficha que el responsable de operaciones tiene delante en el momento de la llamada y que completa después de la conversación. La columna de la izquierda recoge los datos de encuadre (facturación, EBITDA y su margen, plantilla, actividad real) y la posición recabada del directivo. El bloque central recoge la evaluación: siete criterios ponderados, puntuados por cada evaluador y agregados en una puntuación única.
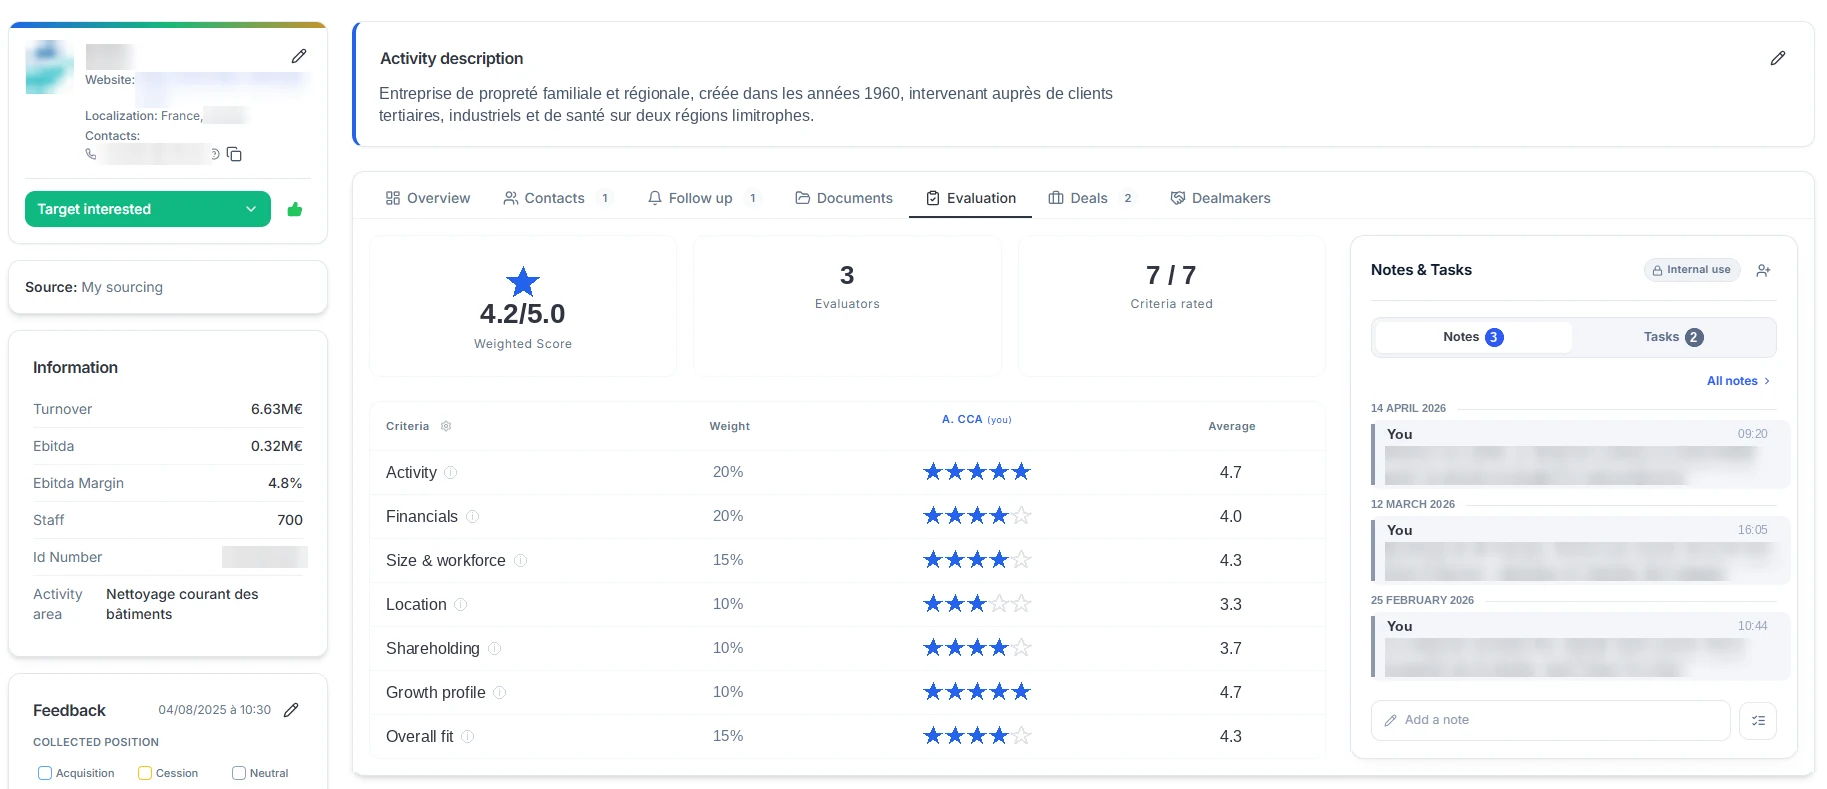
Tres aspectos de esta vista merecen destacarse. El estado «Target interested» no es declarativo: se deriva de la tabla de cualificación descrita más abajo y condiciona el tratamiento posterior. La ponderación de los criterios es propia de su proyecto: si la ubicación cuenta poco en su tesis, pesa poco en la puntuación, y dos clientes que analizan la misma empresa no obtienen la misma nota. Por último, el número de evaluadores deja claro que la nota no es la opinión de una sola persona.
El hilo de notas de la derecha conserva el historial de la relación: tres conversaciones fechadas y dos tareas abiertas sobre este objetivo. Su contenido aparece oculto aquí, porque es información del cliente, pero es este hilo el que permite retomar un expediente seis meses después sin partir de cero, y es este mismo espacio el que recibe los informes de contacto descritos en la etapa 05.
ETAPA 01
La preparación del contacto
Cada objetivo seleccionado se enriquece con la información relativa a la identificación de sus principales accionistas (posible presencia de un fondo de inversión) y con los grandes hitos de su trayectoria, en particular las operaciones de crecimiento externo ya realizadas. Antes de la llamada, el responsable de operaciones dispone de un conocimiento preciso de la empresa con la que va a contactar.
ETAPA 02
El primer contacto y la puesta en perspectiva de los escenarios
Nos presentamos al directivo compartiendo desde el inicio lo que sabemos de su accionariado y de su trayectoria. Este gesto logra dos cosas a la vez: da credibilidad a la llamada y sitúa la conversación en un plano entre iguales, no de prospección comercial. Sobre esta base, proponemos conversar sobre sus retos actuales y examinar las trayectorias posibles, tanto en el plano del capital como en el personal.
ETAPA 03
Una conversación confidencial, progresiva y sin compromiso
La primera conversación se plantea desde la escucha, sin presuponer ninguna voluntad de vender. Permite identificar las prioridades del directivo, sus limitaciones y su visión del futuro de la empresa, tanto en el plano estratégico como en el patrimonial y personal.
Confidencialidad estricta desde el primer contacto.
Enfoque personalizado, respetuoso con el calendario y la disponibilidad del directivo.
Ausencia de presión comercial y de compromiso prematuro.
Presentación clara del origen, la credibilidad y los objetivos del proyecto.
Transmisión progresiva de la información, adaptada al nivel de interés expresado.
Mantenimiento, en cada etapa, del control del directivo sobre la continuidad de las conversaciones.
Las conversaciones pueden protegerse mediante la firma de un acuerdo de confidencialidad antes de cualquier comunicación de información sensible o identificativa, un documento cuya solidez depende de unas pocas cláusulas precisas. Este marco permite abordar con serenidad escenarios muy diferentes: venta total o parcial, apertura del capital, alianza industrial, adquisición, transmisión progresiva o una simple reflexión estratégica a más largo plazo.
El objetivo no es provocar una decisión inmediata. Es permitir al directivo evaluar, con total confidencialidad, las opciones que pueden servir a sus intereses, a los de sus accionistas y a la continuidad de su empresa.
ETAPA 04
La evaluación del nivel de interés
Al término de cada conversación, se cualifica el nivel de interés del directivo. Esta cualificación no se basa en una impresión: se apoya en una tabla de análisis estructurada que abarca sus motivaciones, sus posibles reservas, su calendario de decisión, las condiciones que contempla y su voluntad de dar un siguiente paso.
Este método distingue tres grupos que a menudo se confunden: los directivos realmente receptivos, los proyectos que requieren maduración y las oportunidades que pueden desembocar rápidamente en conversaciones en profundidad. Cada posición queda documentada y acompañada de las acciones pertinentes que se derivan de ella.
ETAPA 05
El informe compartido en el espacio colaborativo
Tras cada conversación se redacta un informe estructurado, que se pone a su disposición en el espacio colaborativo seguro de la plataforma. Recoge la información obtenida del directivo, los siguientes pasos recomendados y una propuesta de franjas horarias para organizar la primera videoconferencia entre las partes.
06 · La cualificación
Cómo se interpreta el nivel de interés de un directivo
Un «no» casi nunca es un no definitivo, y un «sí» cortés no es un compromiso. El valor de una campaña de contacto directo reside en la finura con la que se distinguen estas posiciones y, después, se fechan. Un directivo que responde «no antes de tres años» no es un fracaso: es una información fechada que valdrá mucho en el momento oportuno.
El subproducto de esta disciplina suele ser tan útil como su resultado directo. Al término de una campaña, usted dispone de un mapa completo de su sector: quién está abierto, quién no lo está, quién podría estarlo dentro de dos años y quién asesora a cada uno. Este material se capitaliza de un proyecto a otro y alimenta de forma duradera su flujo de operaciones de fusiones y adquisiciones.
07 · Los beneficios
Lo que este dispositivo cambia en concreto para un cliente
Los beneficios se aprecian en cuatro planos distintos: lo que usted ve, lo que paga, lo que sabe antes de hablar y lo que le queda una vez terminada la operación.
Un mercado entero, no su tercio visible
La extracción no depende ni de las cuentas publicadas ni de los códigos de actividad. Las sociedades con cuentas confidenciales, las filiales susceptibles de una segregación (carve-out) y las empresas cuyo saber hacer no corresponde a su nomenclatura aparecen como las demás.
Sin proceso de subasta organizado
Una empresa formalmente en venta se somete por definición a competencia y se presenta en su mejor versión. Una empresa contactada directamente no tiene ni calendario impuesto ni contraoferta enfrente: la conversación trata del proyecto antes de tratar del precio.
Usted conoce el objetivo antes de entrar en contacto
Accionariado, historial de build-up, red de asesores, posición expresada por el directivo: la primera videoconferencia parte de una base documentada, y no de un descubrimiento mutuo.
Un flujo continuo en lugar de una lista estática
La extracción sigue activa mientras el proyecto esté abierto. Las nuevas empresas, los cambios de accionariado y las operaciones realizadas en el sector alimentan el deal set de forma continua.
Cada contacto deja un rastro aprovechable
Informes estructurados, posiciones fechadas, próximas acciones: el espacio colaborativo conserva el historial completo. Una negativa de hoy se convierte en una pista identificada para su próximo proyecto.
Ninguna exclusividad impuesta
Usted conserva la libertad de consultar a otros asesores, de implicar a sus propios abogados y expertos contables, y de retirarnos el expediente en cualquier momento.
08 · La ruptura de mercado
Lo que este dispositivo cambia en el asesoramiento en adquisiciones y ventas
El modelo dominante del asesoramiento en operaciones se basa en un stock: un intermediario tiene mandatos, los difunde a un círculo de compradores y se remunera por el emparejamiento. Este modelo tiene una consecuencia estructural que rara vez se enuncia: el universo que se presenta al cliente es el que posee el intermediario, no el que corresponde al proyecto del cliente.
El dispositivo off-market invierte esta lógica. El punto de partida no es una cartera de mandatos, sino la formulación de un proyecto de crecimiento externo. El universo se reconstruye para ese proyecto, y solo para él.
La ruptura no reside, por tanto, en el uso de la inteligencia artificial en sí: una herramienta no crea una operación. Reside en lo que la IA hace posible: realizar una búsqueda exhaustiva sobre un sector entero para un solo cliente, a un coste que hacía inviable este ejercicio de forma manual, y dedicar después el tiempo humano a lo que mejor sabe hacer: hablar con los directivos. La tecnología desplaza el trabajo humano hacia donde crea valor; no lo sustituye. Detallamos este punto en nuestro análisis de las herramientas digitales y la IA en fusiones y adquisiciones.
09 · El marco de intervención
Perímetro, compromisos y marco regulatorio
Collaboration Capital es una firma independiente de asesoramiento en operaciones de adquisición, venta y financiación. Ningún banco ni fondo de inversión participa en su capital, y la firma no es remunerada por ninguna contraparte de la operación.
Operaciones de 1 a 200 M€ de valoración, tanto en compra como en venta.
Cobertura de 120 países (Europa, Norteamérica, Asia y África), con contactos realizados en el idioma del mercado.
Ninguna exclusividad impuesta: usted consulta a quien desee y retira el expediente cuando lo considere oportuno.
Validación del cliente en cada hito: usted valida la lista de objetivos antes de cualquier contacto.
Intermediario en operaciones bancarias y servicios de pago (IOBSP, intermediario registrado en Francia), inscrito en el ORIAS con el número 25000696.
El dispositivo se aplica de forma simétrica a un proyecto de adquisición y a un proyecto de venta de empresas: en el segundo caso, la extracción se centra en los compradores potenciales (industriales del sector, serial buyers, fondos que desarrollan estrategias de build-up) y el contacto directo se dirige a sus directivos.
Los órdenes de magnitud que figuran en esta página corresponden a prácticas observadas en el mercado y a nuestras propias operaciones. No constituyen ni un asesoramiento personalizado ni un compromiso sobre las condiciones, el calendario o el resultado de una operación. Cada expediente se valora según su situación particular.
10 · Recursos
Guías y análisis sobre el sourcing fuera de mercado
Nuestras guías prácticas condensan en pocas páginas el método, las listas de comprobación y los puntos de atención de un tema. Pueden descargarse en formato PDF.
Comprar una empresa fuera de mercado
Acceder a objetivos off-market: menos competencia, mejores condiciones y los riesgos que hay que controlar.
Descargar la guía ›Confidencialidad y NDA
El modelo de acuerdo de confidencialidad que protege realmente sus datos durante la negociación.
Descargar la guía ›La carta de intenciones (LOI)
Redactar una LOI sólida: cláusulas clave, alcance jurídico y errores que evitar antes de comprometerse.
Descargar la guía ›Nuestros análisis sobre el contacto directo y el sourcing
Consultar las 11 guías prácticas · Ver todos los artículos · Leer nuestros casos prácticos
11 · Preguntas frecuentes
Sus preguntas sobre el acceso a operaciones fuera de mercado
Una empresa fuera de mercado no está formalmente en venta y no está en contacto con ningún comprador. El contacto se realiza directamente con el directivo accionista. La ventaja es doble: acceso a objetivos que sus competidores no ven y ausencia de un proceso competitivo organizado y, por tanto, de una dinámica de subasta sobre el precio.
La identificación no se basa en los datos financieros, sino en el lenguaje que cada empresa emplea para describir su actividad: procesos, materiales, certificaciones, mercados, referencias. Este vocabulario es público incluso cuando las cuentas no lo son. Nuestra infraestructura analiza este material y selecciona las empresas cuya descripción corresponde al perímetro del proyecto.
No, no en la fase de primer contacto. El contacto lo realizan nuestros responsables de operaciones, y su identidad solo se revela con su consentimiento, cuando el nivel de interés del directivo lo justifica. Puede firmarse un acuerdo de confidencialidad antes de cualquier comunicación de información identificativa.
Su posición queda documentada, fechada y conservada en el espacio colaborativo: motivo de la negativa, posibles condiciones, horizonte anunciado. Un directivo que indica que no contempla nada antes de tres años aporta una información que será válida para un proyecto posterior. No se realiza ningún seguimiento fuera del marco que él mismo ha indicado.
El canal on market da acceso a las empresas formalmente en venta y a los mandatos disponibles: la información ya existe, y el trabajo consiste en filtrarla y posicionarse. El canal off-market exige reconstruir el universo de empresas y, después, cualificar el interés de cada directivo. Ambos canales son complementarios y a menudo se desarrollan en paralelo en un mismo proyecto.
La extracción se realiza en los países seleccionados para el proyecto, en Europa, Norteamérica, Asia y África, con una red que cubre 120 países. Se construye en el idioma del mercado objetivo y no mediante traducción, lo que condiciona tanto la calidad de la identificación como las tasas de respuesta al contacto. El dispositivo se aplica a cualquier sector cuyas empresas describan su actividad en línea.
No. No pedimos ninguna exclusividad: usted conserva la libertad de consultar a otros asesores, de implicar a sus propios abogados y expertos contables, y de retirarnos el expediente en cualquier momento.
Los datos de contacto recopilados son datos profesionales de directivos, tratados conforme al RGPD sobre la base del interés legítimo. La persona afectada es informada desde el primer contacto del origen de los datos y puede ejercer inmediatamente su derecho de oposición, así como sus derechos de acceso, rectificación y supresión.
Primera conversación
Iniciar una búsqueda off-market
Una primera conversación de 30 minutos con un socio para definir el marco de su proyecto de crecimiento externo o de venta, delimitar el perímetro sectorial y geográfico de la búsqueda y acordar los criterios de conformidad aplicados a cada objetivo, sin compromiso.
Para profundizar
El canal on market: empresas formalmente en venta, mandatos disponibles y seguimiento de las operaciones.
El método completo: tesis de adquisición, evaluación, valoración, financiación y seguridad jurídica.
Llevar a cabo una serie de adquisiciones en lugar de una operación aislada: ritmo, financiación, integración.