Guía del confirming (reverse factoring)
Financie a sus proveedores y asegure su cadena de suministro sin aumentar sus necesidades operativas de fondos
 Descargar la guía
Por Collaboration Capital · Actualizado el 22 de octubre de 2026
Qué contiene esta guía
La guía del confirming (reverse factoring) es un documento PDF de 18 páginas, incluido en la categoría Financiación. Aborda una solución de financiación de la cadena de suministro que permite financiar a sus proveedores y asegurar su cadena de suministro sin aumentar sus necesidades operativas de fondos.
Encontrará referencias para entender el mecanismo, identificar las situaciones en las que resulta pertinente y preparar su implantación con una entidad financiera. Esta página recoge los conceptos esenciales y responde a las preguntas que se plantean con más frecuencia las direcciones financieras y los compradores cuando descubren este tipo de programa.
¿Cómo funciona el confirming?
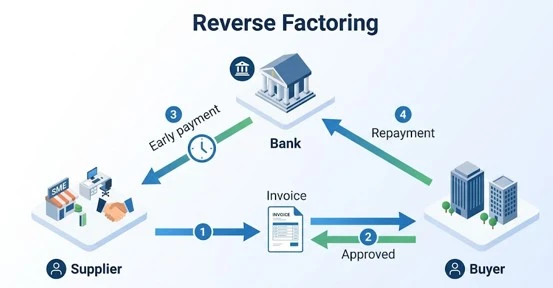
El confirming, también llamado reverse factoring, factoring inverso o programa de financiación de proveedores, es un mecanismo que se pone en marcha a iniciativa de un comprador, denominado empresa cliente u ordenante, en beneficio de sus proveedores.
Los tres actores del programa
- La empresa ordenante: la empresa cliente que valida las facturas de sus proveedores y se compromete a pagarlas en el vencimiento acordado.
- Los proveedores: si lo desean, pueden cobrar por anticipado, sin esperar al vencimiento.
- El financiador: un banco, una entidad de factoring o una plataforma especializada que anticipa los fondos a los proveedores y después cobra de la empresa ordenante al vencimiento.
El funcionamiento habitual
El proveedor emite su factura. La empresa ordenante la valida y la transmite al programa. El proveedor puede entonces optar por ceder esa factura validada al financiador para cobrar rápidamente, a cambio de un coste de financiación. Al vencimiento, la empresa ordenante paga al financiador. El punto clave es que el riesgo que asume el financiador se basa principalmente en la solvencia de la empresa ordenante, a menudo más sólida que la del proveedor.
Encontrará una presentación más operativa del mecanismo en nuestra página dedicada al confirming para pagar al contado a sus proveedores.
¿Qué ventajas ofrece a la empresa y a sus proveedores?
El confirming suele presentarse como un mecanismo en el que todos ganan. Pero conviene entender qué gana realmente cada parte.
Para la empresa ordenante
La empresa asegura su cadena de suministro al apoyar la tesorería de proveedores a veces frágiles. Refuerza la relación comercial y puede mejorar las condiciones negociadas, en particular cuando proveedores estratégicos dependen en gran medida de ella. El programa también puede formar parte de un enfoque de responsabilidad hacia las pymes con las que colabora.
Para los proveedores
El proveedor accede a una financiación rápida, a un coste generalmente vinculado a la calidad crediticia de su cliente más que a la suya propia. Mejora la previsibilidad de su tesorería y reduce su necesidad de recurrir a otras financiaciones a corto plazo.
Para la relación comercial
El programa crea un canal formalizado de validación de facturas, lo que reduce los litigios y los retrasos de tramitación. La transparencia sobre el estado de las facturas es en sí misma un beneficio para ambas partes.
Los límites que conviene tener presentes
El mecanismo no está exento de contrapartidas. Crea una dependencia de los proveedores respecto de un programa cuya continuidad se basa en el compromiso del financiador: si este reduce sus riesgos vivos, los proveedores pierden una fuente de liquidez con la que contaban. Para la empresa ordenante, el programa también compromete su responsabilidad en la validación de las facturas, que debe ser fiable y rápida. Por último, la comunicación con los proveedores debe seguir siendo transparente: presentar el programa como una simple opción de cobro anticipado, y no como una contrapartida implícita a condiciones comerciales menos favorables, preserva la confianza a largo plazo.
¿Qué requisitos hay que cumplir para implantar un programa?
Un programa de confirming no se improvisa. Deben reunirse varias condiciones para que funcione de forma duradera.
Un volumen de proveedores suficiente y concentrado
El mecanismo tiene sentido cuando las compras son significativas y una parte importante se concentra en un número identificable de proveedores recurrentes. Una base de proveedores muy dispersa hace más pesada la incorporación al programa.
La solvencia de la empresa ordenante
El financiador se apoya en la calidad crediticia del comprador. Una empresa con una situación financiera frágil tendrá más dificultades para encontrar un socio u obtendrá condiciones menos favorables para sus proveedores. Los indicadores examinados son similares a los descritos en nuestra página sobre los ratios bancarios analizados antes de financiar.
La incorporación de los proveedores
Los proveedores deben ser informados, convencidos y acompañados en su adhesión al programa. El éxito depende a menudo de la calidad de esta comunicación, llevada a cabo conjuntamente por el departamento de compras y la dirección financiera.
La integración con los sistemas de información
La validación de las facturas debe ser rápida y fiable. Un circuito de validación lento priva a los proveedores del interés del mecanismo. La interfaz entre el programa de contabilidad, la herramienta de compras y la plataforma del financiador merece una atención especial.
El respeto del marco legal y el tratamiento contable
El programa no debe servir para alargar artificialmente los plazos de pago más allá de lo que permite la normativa. Además, deben anticiparse su tratamiento en las cuentas y la percepción que de él tengan los prestamistas: según cómo se estructure, puede analizarse como deuda con proveedores o asimilarse a un endeudamiento financiero.
Confirming, factoring u otras soluciones: ¿cómo elegir?
El confirming financia la partida de proveedores a iniciativa del cliente. Otras herramientas actúan sobre otros componentes de las necesidades operativas de fondos.
- El factoring tradicional lo contrata una empresa para financiar sus propias cuentas de clientes. Actúa del lado de las ventas, no de las compras.
- El descuento por pronto pago consiste en que el comprador paga antes con su propia tesorería a cambio de un descuento. Requiere disponer de liquidez.
- La línea de crédito revolving ofrece un límite de financiación general, utilizable según las necesidades, como se describe en nuestra página sobre la línea de crédito revolving comprometida (RCF).
En la práctica, estas soluciones son complementarias. Un enfoque global de las necesidades operativas de fondos, presentado en nuestra página sobre la financiación del capital circulante y de las cuentas de clientes, permite elegir la herramienta adecuada para cada componente. Para identificar las entidades que ofrecen este tipo de programa, nuestro club de financiadores cualificados puede orientar su búsqueda.
Preguntas frecuentes
¿El confirming está reservado a los grandes grupos?
Históricamente, lo implantaron primero las grandes empresas. La llegada de plataformas especializadas ha abierto el mecanismo a empresas medianas (ETI) y a algunas pymes con un volumen de proveedores significativo y una solvencia sólida.
¿Está obligado el proveedor a participar?
No. El proveedor elige, factura por factura o según las modalidades del programa, si solicita un cobro anticipado o espera al vencimiento normal. El mecanismo es voluntario.
¿Quién paga el coste de la financiación?
Por lo general, es el proveedor quien asume el coste del cobro anticipado, en forma de un descuento sobre el importe de la factura. Este coste depende de la calidad crediticia de la empresa ordenante y del plazo que queda hasta el vencimiento.
¿El confirming permite pagar más tarde a los proveedores?
No es su finalidad. El mecanismo debe respetar los plazos de pago legales y acordados. Su interés es ofrecer a los proveedores la posibilidad de cobrar antes, no aplazar los vencimientos.
¿Cuánto tiempo se tarda en lanzar un programa?
El plazo depende del número de proveedores que deban incorporarse, de la integración informática y de la negociación con el financiador. Un lanzamiento progresivo, empezando por los proveedores estratégicos, suele ser el enfoque más eficaz.
Fuentes
- El factoring inverso colaborativo: una herramienta clave para la tesorería de las micro y pequeñas empresas (Médiateur des entreprises, mediador de empresas en Francia)
- Plazos de pago: las reglas que hay que conocer (DGCCRF — Ministerio de Economía francés)