

Kauf eines Geschäfts, von Gewerbeimmobilien, eines Franchisebetriebs, eines Unternehmens, von Ausrüstung, Refinanzierung … Ihre Experten begleiten Sie von der Strukturierung des Vorhabens bis zur Auszahlung der Mittel, für einen Bedarf von 10.000 € bis 50 Mio. €.
Der umfassendste Finanzierungsvermittler am Markt

Vertrauliche Finanzierungsprüfung


Drei Bedarfe, eine spezialisierte Expertise
Jedes Vorhaben hat seine eigene Struktur. Unsere Analysten mobilisieren die richtigen Finanzierungspartner und strukturieren die Transaktion so, dass Ihre Erfolgschancen maximiert werden.

Working-Capital-Bedarf
Sichern Sie Ihre Liquidität, finanzieren Sie Ihr Working Capital und nutzen Sie Wachstumschancen ohne Engpässe.

Kauf eines Geschäftsbetriebs
Finanzieren Sie die Übernahme eines Geschäfts, eines Unternehmens, eines Franchisebetriebs oder von Gewerbeimmobilien zu den besten Konditionen.

Kauf von Ausrüstung
Leasing, Mietkauf oder klassischer Kredit zur Finanzierung von Maschinen, Fahrzeugen, Werkzeugen und betrieblicher Ausrüstung.

Ein einfacher und transparenter Ablauf
Vom ersten Briefing bis zur Unterzeichnung begleitet Sie ein fester Ansprechpartner.

1. Vertrauliche Prüfung
Analyse Ihres Vorhabens innerhalb von 24 Geschäftsstunden durch einen eigenen Experten.

2. Strukturierung
Wahl der optimalen Struktur und Vorbereitung der Unterlagen für die Finanzierungspartner.

3. Wettbewerb unter Finanzierungspartnern
Gezielte Ansprache unseres Kreises qualifizierter Finanzierungspartner.

4. Unterzeichnung
Verhandlung der Konditionen und Begleitung bis zur Auszahlung.
Von Collaboration Capital · Aktualisiert am 22. Oktober 2026
Ein Restaurant finanzieren: den Bedarf klar unterscheiden
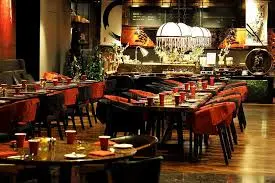
Die Eröffnung oder Übernahme eines Restaurants bringt mehrere Arten von Ausgaben mit sich, die getrennt finanziert werden müssen. Geschäftsbetrieb (fonds de commerce, Handelsgeschäft mit Kundenstamm, Namen und Mietrecht) oder Mietrecht, Umbauarbeiten an Küche und Gastraum, Ausstattung und Anlaufliquidität haben weder dieselbe Nutzungsdauer noch denselben Sicherheitswert. Das Konzept – ob Brasserie, Gourmetrestaurant, Schnellgastronomie oder Themenrestaurant – bestimmt die Höhe der Investition und das Rentabilitätsprofil.
Die Ausgabenposten
- Die Übernahme des Geschäftsbetriebs, der Restaurantlizenz und manchmal der Immobilie.
- Die Profiküche: Herdblöcke, Kombidämpfer, Kühlung, Spülbereich, Abluft.
- Die Einrichtung von Gastraum, Bar und Terrasse.
- Die Arbeiten zur Einhaltung der Hygiene-, Sicherheits- und Barrierefreiheitsvorschriften.
Küche und Mobiliar werden über Leasing oder Finanzierungsleasing finanziert, was das erforderliche Eigenkapital begrenzt.
Was die Bank bei einem Gastronomievorhaben analysiert
Die Gastronomie gilt als anspruchsvolle Branche. Der Finanzierungspartner prüft die Erfahrung des Gründers in Küche und Betriebsführung, die Stimmigkeit des Durchschnittsbons mit dem Umfeld, die mögliche Zahl der Gedecke sowie die Wareneinsatz- und Personalkostenquote. Bei einer Übernahme vergleicht er Einkäufe und ausgewiesenen Umsatz, um sich von der Realität des Geschäfts zu überzeugen. Der Mietvertrag, sein Nutzungszweck und die Genehmigung für die Abluftanlage werden aufmerksam gelesen.
Die zusammenzustellenden Unterlagen
- Die Bilanzen des Verkäufers und seine letzten Kassen-Tagesabschlüsse (Z-Bons).
- Die Speisekarte, der angestrebte Durchschnittsbon und die Zahl der Gedecke pro Service.
- Die Kostenvoranschläge für Arbeiten und Ausstattung.
- Der gewerbliche Mietvertrag und die Nachweise über Lizenz und Schulung.
Gastronomen, die einen zweiten Betrieb eröffnen, können sich auf eine Holdingstruktur stützen, die auf unserer Seite zum OBO vorgestellt wird. Um ein passendes Objekt zu finden, erläutert die Seite Off-Market-Unternehmensverkäufe unseren Ansatz. Unsere Seite zur Finanzierung des Working Capital behandelt den Liquiditätsbedarf in der Anlaufphase.
Häufig gestellte Fragen
Ist die Schanklizenz im Geschäftsbetrieb enthalten?
Sie gehört oft zu den übertragenen Bestandteilen, doch ihre Übertragungs- und Betriebsbedingungen müssen geprüft werden. Zudem ist die Betriebserlaubnis (permis d’exploitation) des Betreibers erforderlich.
Kann man ein Restaurant ohne Erfahrung finanzieren?
Das ist schwierig. Finanzierungspartner erwarten nennenswerte Erfahrung oder die Partnerschaft mit einem anerkannten Profi.
Wie finanziert man die Terrasse?
Das Mobiliar wird zusammen mit der übrigen Ausstattung finanziert, doch die Sondernutzungserlaubnis für öffentlichen Grund ist widerruflich. Der Finanzierungspartner berücksichtigt sie in der Planrechnung mit Vorsicht.
Ist das Verkäuferdarlehen in der Gastronomie verbreitet?
Ja, es ermöglicht, einen Teil des Preises zu strecken, und zeigt das Vertrauen des Verkäufers in das Geschäft, was die Kreditzusage der Bank erleichtert.
Quellen
- Ein Verkäuferdarlehen zur Unternehmensübernahme nutzen (Bpifrance Création, Gründerportal der französischen Förderbank Bpifrance)

Ihre Daten bleiben streng geschützt und werden nur mit Ihrer Zustimmung weitergegeben.

Erste Rückmeldung eines Experten innerhalb von 24 Geschäftsstunden, unverbindlich.

Keine Standardstruktur: Jedes Vorhaben erhält eine eigene Strukturierung.
Bereit, Ihr Vorhaben zu starten?
Beschreiben Sie Ihren Bedarf in weniger als 2 Minuten. Ein Experte meldet sich innerhalb von 24 Stunden bei Ihnen.