

Adquisición de negocios, locales, franquicias, empresas, equipos, refinanciación… sus expertos le acompañan desde la estructuración del proyecto hasta el cobro de los fondos, para necesidades de 10.000 € a 50 M€.
El intermediario más completo del mercado

Estudio de financiación confidencial


Tres necesidades, una experiencia dedicada
Cada proyecto tiene su estructura. Nuestros analistas movilizan a los financiadores adecuados y estructuran la operación para maximizar sus posibilidades de obtenerla.

Necesidades operativas de fondos
Asegure su tesorería, financie sus NOF y aproveche sus oportunidades de crecimiento sin tensiones.

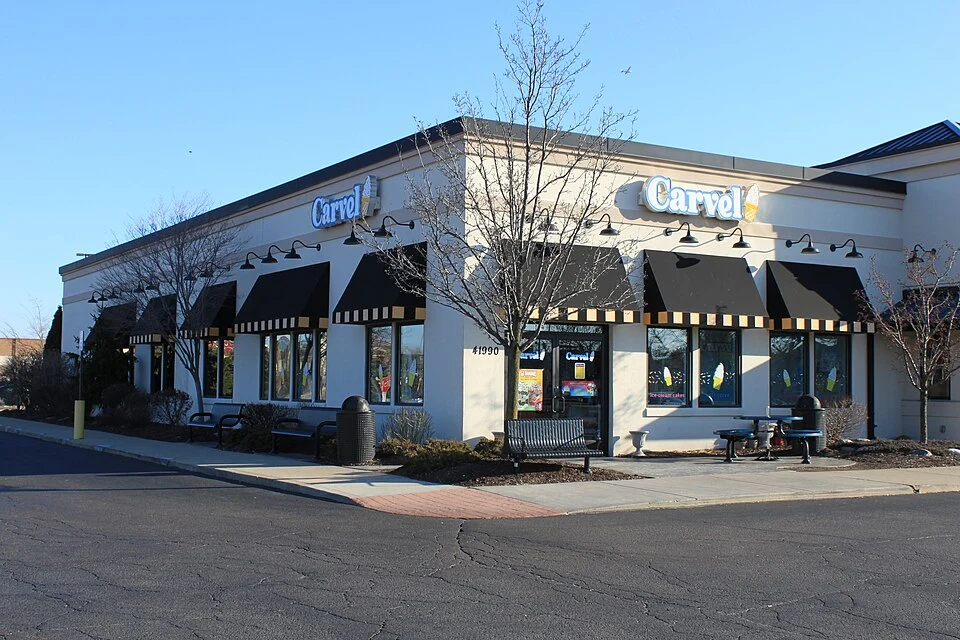
Adquisición de fonds de commerce (negocio y clientela)
Financie la adquisición de un comercio, una empresa, una franquicia o un local comercial en las mejores condiciones.
Adquisición de equipos
Leasing, renting o préstamo clásico para financiar máquinas, vehículos, herramientas y equipos profesionales.

Un recorrido sencillo y transparente
Desde la definición de sus necesidades hasta la firma, le acompaña un único interlocutor.

1. Estudio confidencial
Análisis de su proyecto en 24 h hábiles por parte de un experto dedicado.

2. Estructuración
Elección de la estructura óptima y preparación del expediente para los financiadores.

3. Puesta en competencia
Consulta selectiva a nuestro club de financiadores cualificados.

4. Firma
Negociación de las condiciones y acompañamiento hasta el desembolso.
Por Collaboration Capital · Actualizado el 22 de octubre de 2026
¿Qué hay que financiar para abrir o comprar una franquicia?
Unirse a una red de franquicias implica gastos que no existen en un comercio independiente. Además del local y del acondicionamiento, el franquiciado paga un canon de entrada, respeta un pliego de condiciones de interiorismo impuesto por la enseña y debe constituir un stock inicial conforme al concepto. Si compra un punto de venta que ya está en explotación, adquiere además un fonds de commerce (fondo de comercio: el negocio y su clientela) cuyo valor depende en gran medida del contrato de franquicia vinculado.
Las partidas de gasto típicas
- El canon de entrada y, en su caso, la formación inicial facturada por el franquiciador.
- Las obras de acondicionamiento conforme a las normas de la enseña, incluida la señalética.
- Los equipos específicos del concepto, a menudo homologados por la red.
- Las necesidades operativas de fondos (NOF) de los primeros meses, antes de que la actividad encuentre su ritmo.
Los equipos impuestos por la red se prestan bien a la financiación mediante leasing de las inversiones en equipos, lo que preserva la capacidad de endeudamiento para el resto del proyecto.
Lo que miran los bancos en un proyecto de franquicia
Una red reconocida tranquiliza, pero no basta. El financiador verifica la solidez del franquiciador, la coherencia de las previsiones con los resultados reales de los demás puntos de venta y la adecuación entre el perfil del franquiciado y el oficio. Lee con atención el contrato: duración, cláusulas de no competencia, condiciones de renovación y derecho de adquisición preferente del franquiciador en caso de reventa.
Los documentos que debe reunir
- El documento de información precontractual entregado por la enseña y el proyecto de contrato.
- El estudio de mercado local y las previsiones validadas con el responsable de la red.
- El contrato de arrendamiento o la promesa de arrendamiento del local.
- Los justificantes de la aportación y la trayectoria profesional del futuro explotador.
Para un multifranquiciado que abre varias unidades, agrupar los puntos de venta bajo una holding facilita las financiaciones posteriores; nuestra página sobre las holdings de adquisición y sociedades de proyecto explica este esquema. En caso de compra de un punto de venta existente, conviene verificar el precio solicitado con nuestra guía de valoración de empresas.
Preguntas frecuentes
¿Puede el franquiciador ayudar a obtener el préstamo?
Algunas redes han establecido relaciones con bancos que ya conocen su concepto, lo que agiliza el estudio del expediente. Sigue siendo útil poner a competir a varias entidades para comparar las condiciones.
¿Es financiable el canon de entrada?
Generalmente se integra en el plan de financiación global, pero los bancos lo consideran un activo inmaterial sin valor de reventa. Por eso suelen esperar que quede cubierto en parte por la aportación personal.
¿Cómo financiar la apertura de un segundo punto de venta?
Los resultados de la primera tienda se convierten en el argumento principal. Un historial limpio y unas cuentas legibles permiten acudir a nuestro club de financiadores cualificados en mejores condiciones.
¿Se puede simular la cuota mensual antes de presentar el expediente?
Sí, el simulador de financiación profesional ofrece un orden de magnitud útil para construir el plan de financiación antes de hablar con un experto.

Sus datos permanecen estrictamente protegidos y solo se comparten con su consentimiento.

Primera respuesta de un experto en 24 horas hábiles, sin compromiso.

Ninguna estructura estandarizada: cada proyecto se beneficia de una estructuración dedicada.
¿Listo para poner en marcha su proyecto?
Describa su necesidad en menos de 2 minutos. Un experto se pondrá en contacto con usted en 24 h.