

Kauf eines Geschäfts, von Gewerbeimmobilien, eines Franchisebetriebs, eines Unternehmens, von Ausrüstung, Refinanzierung … Ihre Experten begleiten Sie von der Strukturierung des Vorhabens bis zur Auszahlung der Mittel, für einen Bedarf von 10.000 € bis 50 Mio. €.
Der umfassendste Finanzierungsvermittler am Markt

Vertrauliche Finanzierungsprüfung


Drei Bedarfe, eine spezialisierte Expertise
Jedes Vorhaben hat seine eigene Struktur. Unsere Analysten mobilisieren die richtigen Finanzierungspartner und strukturieren die Transaktion so, dass Ihre Erfolgschancen maximiert werden.

Working-Capital-Bedarf
Sichern Sie Ihre Liquidität, finanzieren Sie Ihr Working Capital und nutzen Sie Wachstumschancen ohne Engpässe.

Kauf eines Geschäftsbetriebs
Finanzieren Sie die Übernahme eines Geschäfts, eines Unternehmens, eines Franchisebetriebs oder von Gewerbeimmobilien zu den besten Konditionen.

Kauf von Ausrüstung
Leasing, Mietkauf oder klassischer Kredit zur Finanzierung von Maschinen, Fahrzeugen, Werkzeugen und betrieblicher Ausrüstung.

Ein einfacher und transparenter Ablauf
Vom ersten Briefing bis zur Unterzeichnung begleitet Sie ein fester Ansprechpartner.

1. Vertrauliche Prüfung
Analyse Ihres Vorhabens innerhalb von 24 Geschäftsstunden durch einen eigenen Experten.

2. Strukturierung
Wahl der optimalen Struktur und Vorbereitung der Unterlagen für die Finanzierungspartner.

3. Wettbewerb unter Finanzierungspartnern
Gezielte Ansprache unseres Kreises qualifizierter Finanzierungspartner.

4. Unterzeichnung
Verhandlung der Konditionen und Begleitung bis zur Auszahlung.
Von Collaboration Capital · Aktualisiert am 22. Oktober 2026
Die finanziellen Herausforderungen eines Autozentrums
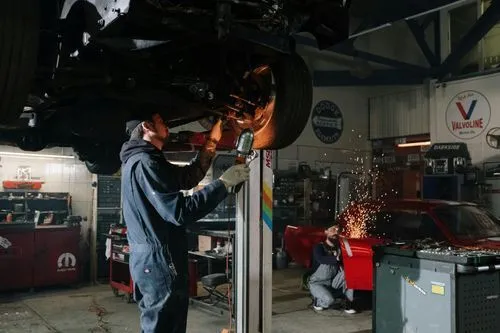
Das Autozentrum (centre auto, Schnellservice-Werkstatt) unterscheidet sich von der klassischen Werkstatt durch sein Modell der Schnellwartung: Reifen, Ölwechsel, Bremsen, Batterie, Auspuff, oft mit einem Zubehörshop. Viele gehören Netzwerken oder Ketten an, die die Standards für Werkstatt und Präsentation vorgeben. Das Gebäude mit seinen Werkstattplätzen und Lagerflächen stellt einen bedeutenden Vermögenswert dar, ebenso wie der Bestand an Reifen und Teilen.
Die üblichen Investitionen
- Der Erwerb des Geschäftsbetriebs (fonds de commerce, Handelsgeschäft mit Kundenstamm, Namen und Mietrecht) und gegebenenfalls des Gebäudes und des Grundstücks.
- Mit Hebebühnen ausgestattete Werkstattplätze, Reifenmontiermaschinen, Auswuchtmaschinen und Achsvermessungsstände.
- Der Bestand an Reifen, Batterien und Verschleißteilen.
- Die Einrichtung des Shops und des Kundenempfangs.
Die Werkstattausrüstung wird über Leasing finanziert, und für das Gebäude kann eine separate Immobilienstruktur gewählt werden.
Was der Finanzierungspartner prüft
Die Bank will die Abhängigkeit vom Netzwerk verstehen: Kettenvertrag, Einkaufsbedingungen, etwaige Lizenzgebühren. Sie analysiert den Umsatz je Werkstattplatz, die Saisonalität der Reifenwechsel sowie den Anteil von Privatkunden und Firmenflotten. Der oft umfangreiche Bestand ist ein eigenständiges Liquiditätsthema, denn er bindet Mittel vor den Saisonspitzen.
Die typischen Unterlagen
- Die Abschlüsse und die Kennzahlen der Kette: Kundenbesuche, Durchschnittsbon, Verkäufe nach Warengruppe.
- Der Vertrag mit dem Netzwerk und seine Übertragungsbedingungen.
- Die Bestandsliste von Lager und Ausstattung.
- Der Eigentumsnachweis oder der Mietvertrag für das Gebäude.
Zur Finanzierung der saisonalen Reifeneinkäufe können eine zugesagte revolvierende Kreditlinie oder Reverse Factoring die Liquidität entlasten. Für einen Investor, der mehrere Zentren zusammenführt, stellt die Seite zum LBO die Holdingstruktur vor.
Häufig gestellte Fragen
Kann man den Kauf von Gebäude und Geschäftsbetrieb trennen?
Ja, das ist sogar üblich. Eine Immobiliengesellschaft (société civile) erwirbt das Gebäude und vermietet es an das Autozentrum, wodurch das Immobilienrisiko vom Betriebsrisiko getrennt wird.
Ist der Wechsel von einer Kette zu einer anderen finanzierbar?
Ja, aber der Finanzierungspartner wird die Ausstiegsbedingungen des alten Vertrags und die Leistungen des neuen Netzwerks kennen wollen.
Wie finanziert man saisonale Bestandsspitzen?
Über eine kurzfristige Lösung, die auf den Einkaufszyklus abgestimmt ist, statt über ein langfristiges Darlehen. Verhandelte Lieferantenziele verringern den Bedarf ebenfalls.
Wo reicht man Unterlagen für eine Übernahme ein?
Unser Club qualifizierter Finanzierungspartner vereint Institute, die mit Kfz-Betrieben vertraut sind.
Kann ein unabhängiges Autozentrum eine Finanzierung erhalten?
Ja, sofern es eine treue Kundschaft und trotz fehlender Einkaufszentrale eines Netzwerks wettbewerbsfähige Einkaufsbedingungen nachweist. Präzise Kennzahlen zu Kundenbesuchen und Margen gleichen das Fehlen von Kettenreferenzen aus.

Ihre Daten bleiben streng geschützt und werden nur mit Ihrer Zustimmung weitergegeben.

Erste Rückmeldung eines Experten innerhalb von 24 Geschäftsstunden, unverbindlich.

Keine Standardstruktur: Jedes Vorhaben erhält eine eigene Strukturierung.
Bereit, Ihr Vorhaben zu starten?
Beschreiben Sie Ihren Bedarf in weniger als 2 Minuten. Ein Experte meldet sich innerhalb von 24 Stunden bei Ihnen.