
Acquisition de commerce, murs, franchise, entreprise, équipements, refinancement… vos experts vous accompagnent de la structuration du projet jusqu'à l’encaissement des fonds pour des besoins de 10K€ à 50M€.
Le courtier le plus complet du marché
Étude de financement confidentielle

Trois besoins, une expertise dédiée
Chaque projet a son montage. Nos analystes mobilisent les bons financeurs et structurent l'opération pour maximiser vos chances d'obtention.
Besoin de fonds de roulement
Sécurisez votre trésorerie, financez votre BFR et saisissez vos opportunités de croissance sans tension.
Acquisition de fonds de commerce
Financez la reprise d'un commerce, d'une entreprise, d'une franchise ou de murs commerciaux dans les meilleures conditions.
Acquisition d'équipements
Crédit-bail, leasing ou prêt classique pour financer machines, véhicules, outillage et équipements professionnels.

Un parcours simple et transparent
De la prise de brief à la signature, vous êtes accompagné par un référent unique.
1. Étude confidentielle
Analyse de votre projet sous 24h ouvrées par un expert dédié.
2. Structuration
Choix du montage optimal et préparation du dossier financeur.

3. Mise en concurrence
Sollicitation ciblée de notre club de financeurs qualifiés.
4. Signature
Négociation des conditions et accompagnement jusqu'au déblocage.
Par Collaboration Capital · Mis à jour le 22 octobre 2026
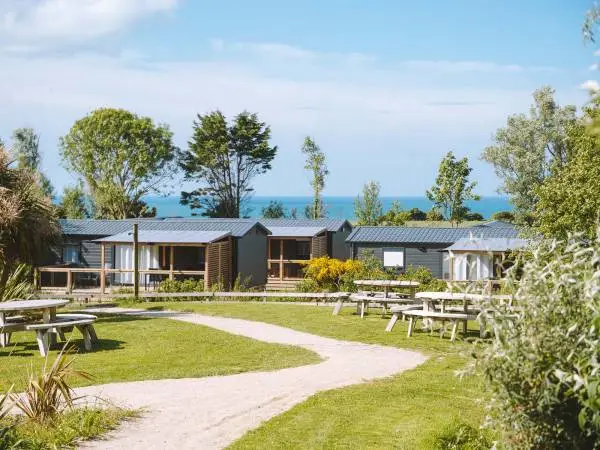
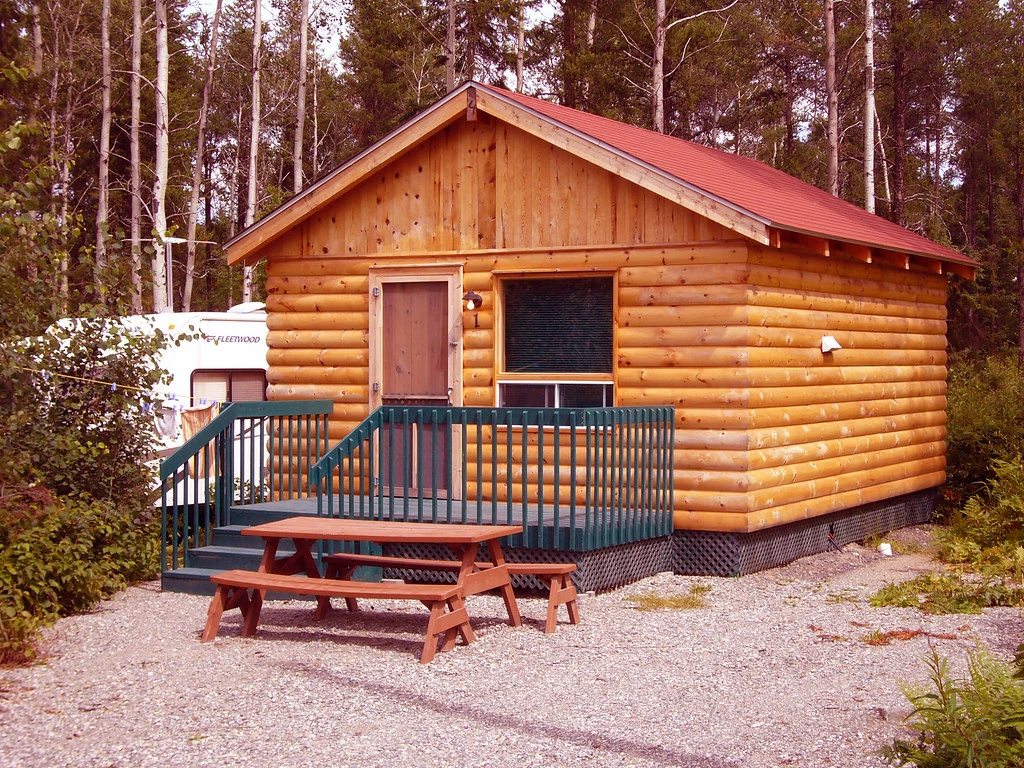
Les investissements propres à un camping
Un camping combine trois actifs très différents : un foncier souvent étendu, des hébergements et équipements de loisirs, et un fonds de commerce dont la valeur repose sur le classement, la clientèle fidèle et la réputation en ligne. Un projet de financement doit traiter chacun de ces éléments à part, car ils n’ont ni la même durée de vie ni la même valeur de gage pour un financeur.
Ce que les exploitants financent le plus souvent
- L’acquisition du terrain et du fonds, ou du fonds seul lorsque le foncier est loué.
- Le renouvellement du parc de mobil-homes et d’hébergements insolites.
- Les équipements de loisirs : espace aquatique, aires de jeux, sanitaires rénovés.
- Les réseaux (eau, électricité, assainissement) et la mise aux normes d’accessibilité.
Les hébergements mobiles sont des biens identifiables qui se prêtent au crédit-bail et à la location financière, ce qui évite d’immobiliser la trésorerie avant la saison.
Comment les financeurs analysent-ils un camping ?
La saisonnalité est le premier sujet. L’essentiel des encaissements intervient sur quelques mois, alors que les charges, les remboursements et les travaux s’étalent sur toute l’année. Le banquier regarde donc le taux de remplissage par période, la part de clientèle réservant directement, la dépendance aux plateformes et la capacité à allonger la saison. Il s’intéresse aussi au classement, aux autorisations d’aménager et à l’exposition du site aux risques naturels, qui conditionnent la pérennité de l’exploitation.
Le dossier type d’un projet de camping
- Les comptes des derniers exercices et l’historique de fréquentation par saison.
- Le plan du terrain, la liste des emplacements nus et équipés, l’arrêté de classement.
- Le programme d’investissement chiffré par devis et son effet attendu sur l’offre.
- Le prévisionnel de trésorerie mois par mois, indispensable dans un métier saisonnier.
Pour couvrir le creux hors saison, une ligne de crédit renouvelable confirmée peut compléter le prêt d’investissement. Si la reprise porte sur la société d’exploitation, le montage en holding décrit dans notre page sur le rachat en OBO ou le LBO peut s’appliquer.
Questions fréquentes
Faut-il acheter le terrain ou seulement le fonds ?
Les deux options existent. Acquérir le foncier sécurise l’exploitation à long terme mais alourdit le besoin de financement ; reprendre le fonds seul avec un bail adapté réduit l’investissement initial mais rend la durée du bail déterminante pour les banques.
Le remplacement des mobil-homes peut-il se faire progressivement ?
Oui, et c’est souvent recommandé. Un programme par tranches, financé en crédit-bail, permet d’aligner chaque renouvellement sur les résultats de la saison précédente.
Comment présenter la saisonnalité à un banquier ?
Avec un plan de trésorerie mensuel qui montre comment les échéances sont honorées en basse saison. Un échéancier modulé, avec des remboursements concentrés après l’été, peut être négocié.
Où trouver des campings à reprendre ?
Les opportunités circulent souvent hors annonces publiques ; notre page sur les cessions non visibles sur le marché explique comment les identifier.
Sources
- Recourir au crédit vendeur pour reprendre une entreprise (Bpifrance Création)
Vos données restent strictement protégées et ne sont partagées qu'avec votre accord.
Premier retour d'un expert sous 24 heures ouvrées, sans engagement.

Aucun montage standardisé : chaque projet bénéficie d'une structuration dédiée.
Prêt à enclencher votre projet ?
Décrivez votre besoin en moins de 2 minutes. Un expert vous recontacte sous 24h.