
Acquisition de commerce, murs, franchise, entreprise, équipements, refinancement… vos experts vous accompagnent de la structuration du projet jusqu'à l’encaissement des fonds pour des besoins de 10K€ à 50M€.
Le courtier le plus complet du marché
Étude de financement confidentielle

Trois besoins, une expertise dédiée
Chaque projet a son montage. Nos analystes mobilisent les bons financeurs et structurent l'opération pour maximiser vos chances d'obtention.
Besoin de fonds de roulement
Sécurisez votre trésorerie, financez votre BFR et saisissez vos opportunités de croissance sans tension.
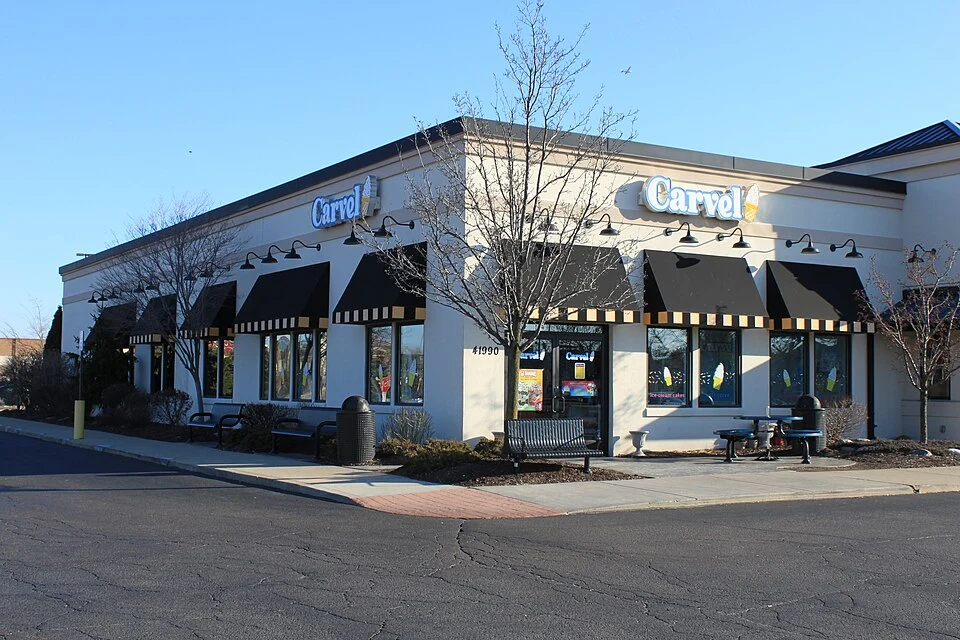
Acquisition de fonds de commerce
Financez la reprise d'un commerce, d'une entreprise, d'une franchise ou de murs commerciaux dans les meilleures conditions.
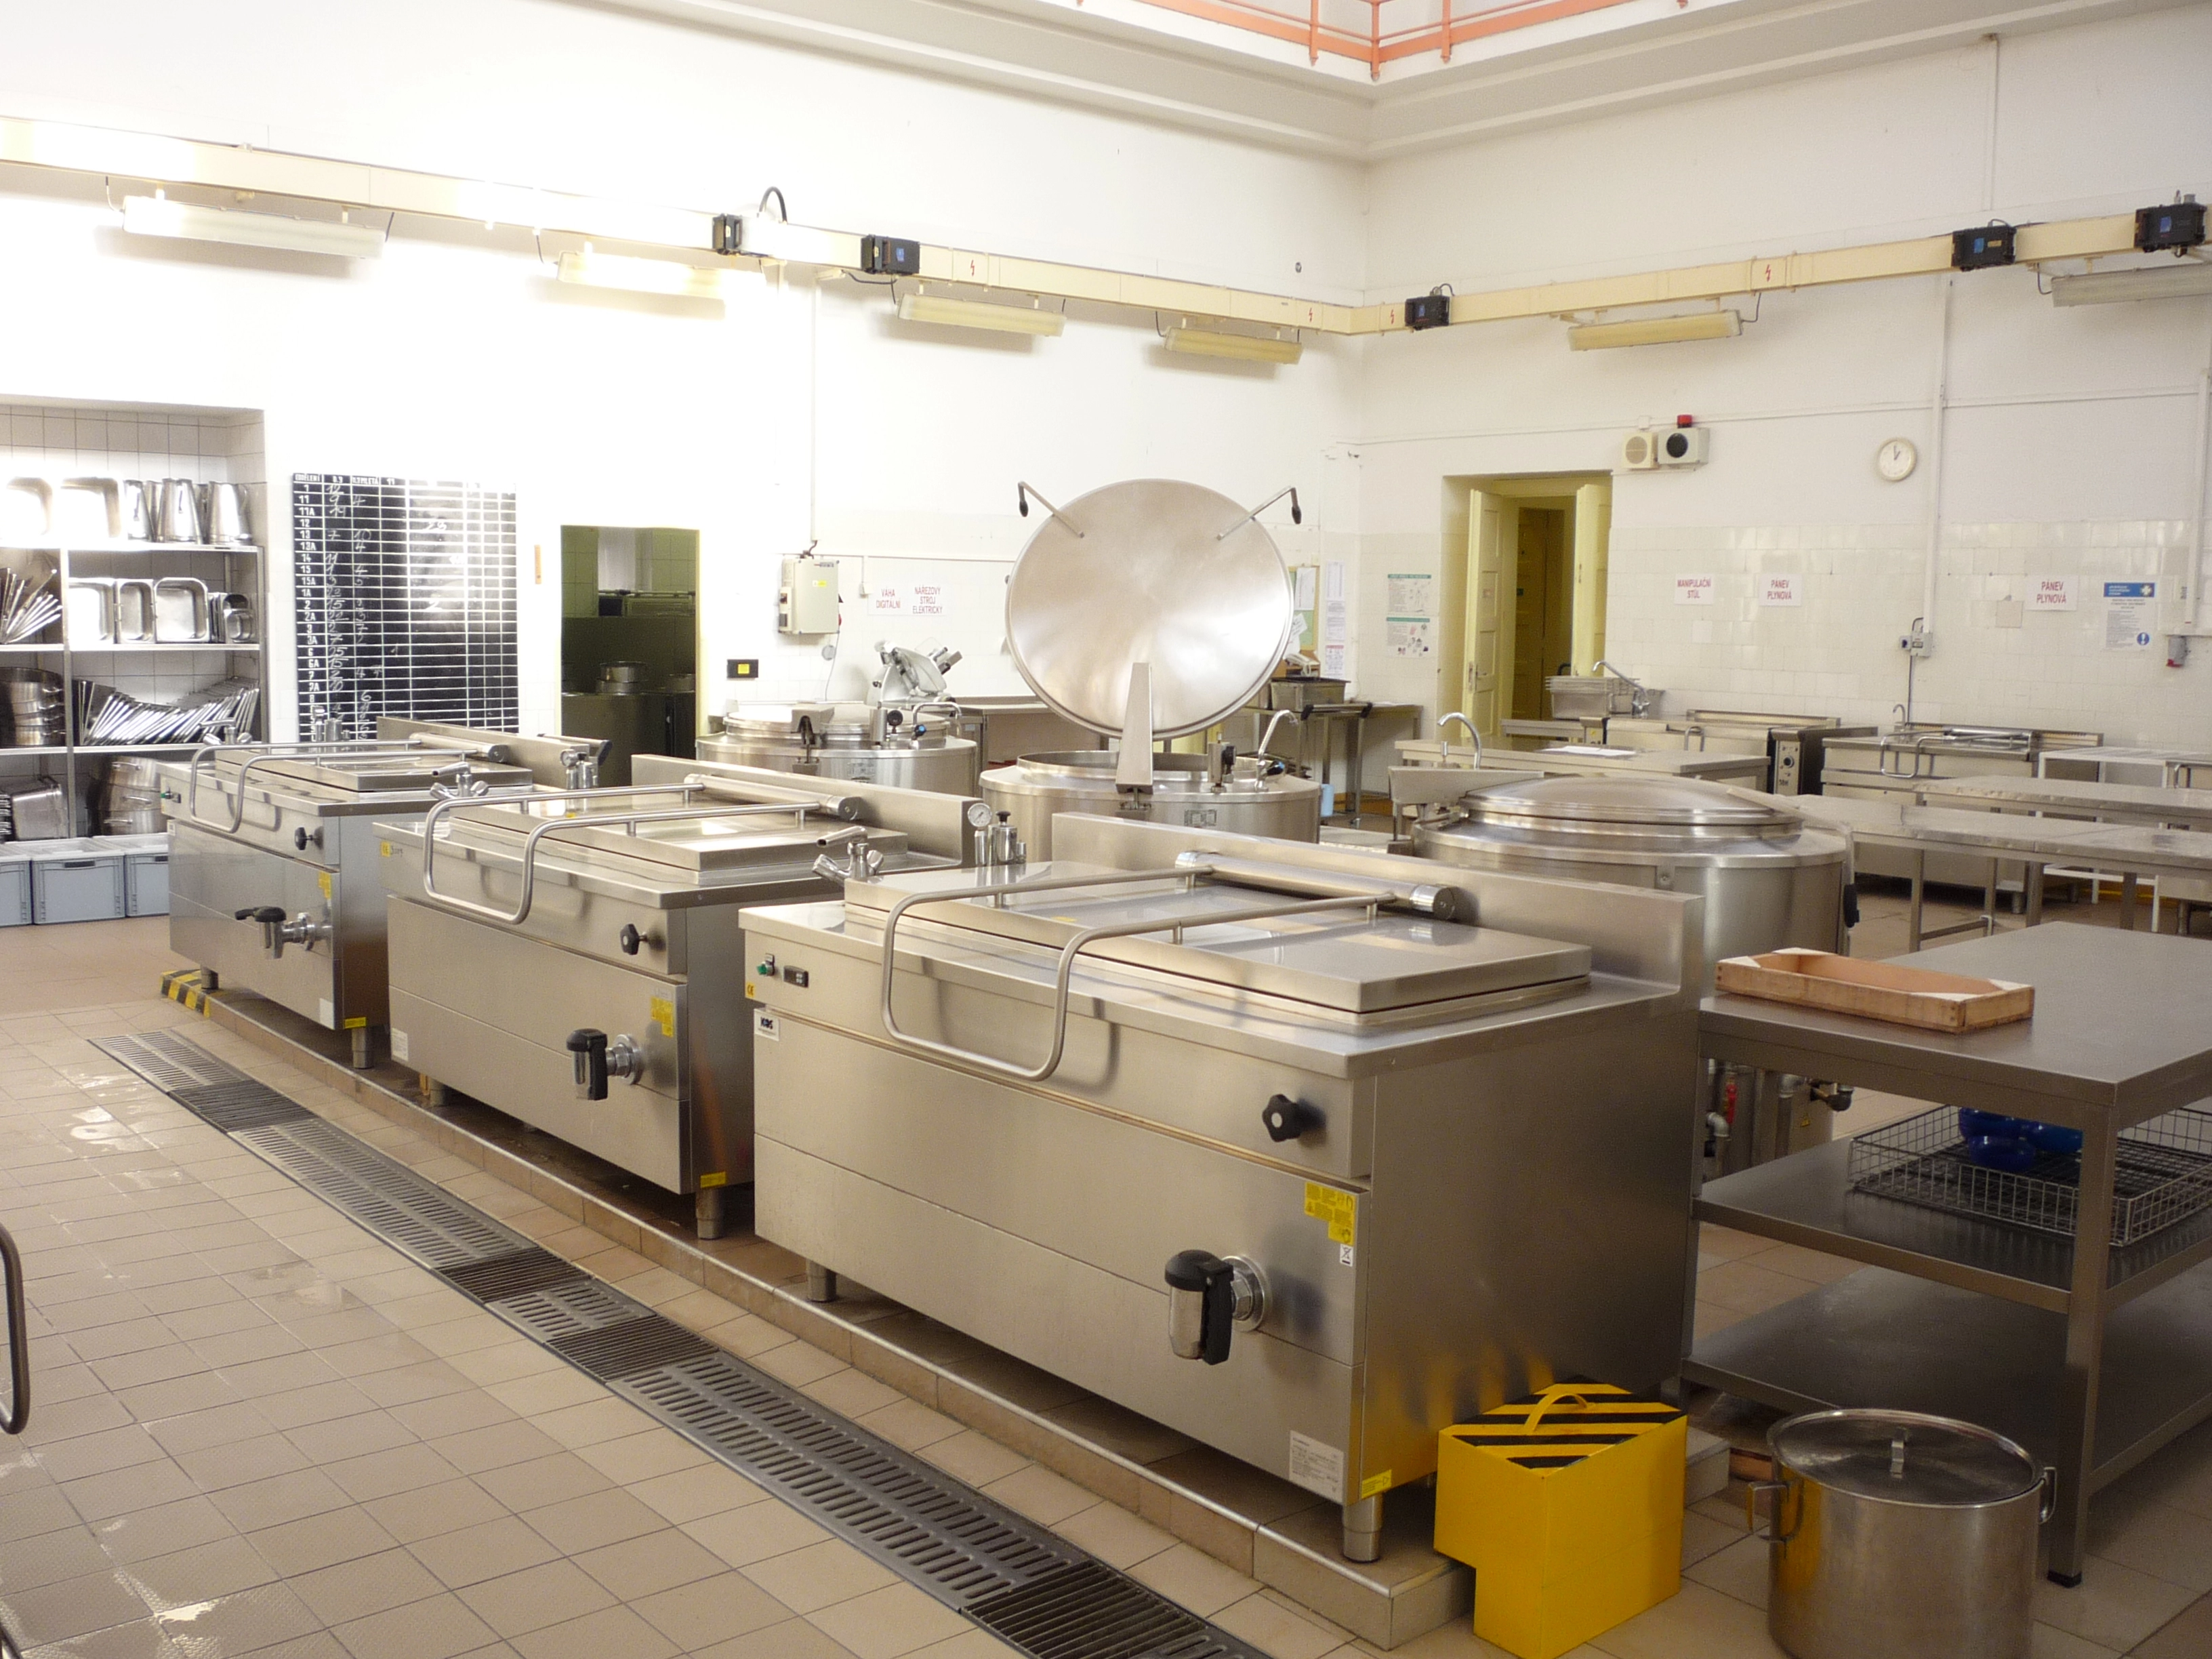
Acquisition d'équipements
Crédit-bail, leasing ou prêt classique pour financer machines, véhicules, outillage et équipements professionnels.

Un parcours simple et transparent
De la prise de brief à la signature, vous êtes accompagné par un référent unique.
1. Étude confidentielle
Analyse de votre projet sous 24h ouvrées par un expert dédié.
2. Structuration
Choix du montage optimal et préparation du dossier financeur.

3. Mise en concurrence
Sollicitation ciblée de notre club de financeurs qualifiés.
4. Signature
Négociation des conditions et accompagnement jusqu'au déblocage.
Par Collaboration Capital · Mis à jour le 22 octobre 2026
Que faut-il financer pour ouvrir ou reprendre une franchise ?
Rejoindre un réseau de franchise mobilise des dépenses que l’on ne retrouve pas dans un commerce indépendant. Au-delà du local et de l’aménagement, le franchisé règle un droit d’entrée, respecte un cahier des charges d’agencement imposé par l’enseigne et doit constituer un stock initial conforme au concept. S’il reprend un point de vente déjà exploité, il rachète en plus un fonds de commerce dont la valeur dépend largement du contrat de franchise attaché.
Les postes de dépenses typiques
- Le droit d’entrée et, le cas échéant, la formation initiale facturée par le franchiseur.
- Les travaux d’agencement aux normes de l’enseigne, signalétique comprise.
- Les équipements spécifiques au concept, souvent référencés par le réseau.
- Le besoin en fonds de roulement des premiers mois, avant que l’activité ne trouve son rythme.
Les équipements imposés par le réseau se prêtent bien au financement en crédit-bail des investissements matériels, ce qui préserve la capacité d’emprunt pour le reste du projet.
Ce que regardent les banques dans un projet de franchise
Un réseau reconnu rassure, mais ne suffit pas. Le financeur vérifie la solidité du franchiseur, la cohérence du prévisionnel avec les résultats réels des autres points de vente, et l’adéquation entre le profil du franchisé et le métier. Il lit attentivement le contrat : durée, clauses de non-concurrence, conditions de renouvellement, droit de préemption du franchiseur en cas de revente.
Les documents à rassembler
- Le document d’information précontractuelle remis par l’enseigne et le projet de contrat.
- L’étude de marché locale et le prévisionnel validés avec l’animateur réseau.
- Le bail ou la promesse de bail du local.
- Les justificatifs d’apport et le parcours professionnel du futur exploitant.
Pour un multi-franchisé qui ouvre plusieurs unités, regrouper les points de vente sous une holding facilite les financements suivants ; notre page sur les holdings de reprise et sociétés de projet explique ce schéma. En cas de reprise d’un point existant, mieux vaut vérifier le prix demandé grâce à notre guide de valorisation d’entreprise.
Questions fréquentes
Le franchiseur peut-il aider à obtenir le prêt ?
Certains réseaux ont noué des relations avec des banques qui connaissent déjà leur concept, ce qui fluidifie l’instruction. Il reste utile de mettre plusieurs établissements en concurrence pour comparer les conditions.
Le droit d’entrée est-il finançable ?
Il est généralement intégré au plan de financement global, mais les banques le considèrent comme un actif immatériel sans valeur de revente. C’est pourquoi elles attendent souvent qu’il soit couvert en partie par l’apport personnel.
Comment financer l’ouverture d’un second point de vente ?
Les résultats du premier magasin deviennent l’argument principal. Un historique propre et des comptes lisibles permettent de solliciter notre club de financeurs qualifiés dans de meilleures conditions.
Peut-on simuler la mensualité avant de déposer le dossier ?
Oui, le simulateur de financement professionnel donne un ordre de grandeur utile pour bâtir le plan de financement avant l’échange avec un expert.
Vos données restent strictement protégées et ne sont partagées qu'avec votre accord.
Premier retour d'un expert sous 24 heures ouvrées, sans engagement.

Aucun montage standardisé : chaque projet bénéficie d'une structuration dédiée.
Prêt à enclencher votre projet ?
Décrivez votre besoin en moins de 2 minutes. Un expert vous recontacte sous 24h.